- Seit 1. Januar 2025 müssen inländische Unternehmen E-Rechnungen empfangen können; ein E-Mail-Postfach genügt technisch für den Empfang.
- Ab 1. Januar 2027 müssen Rechnungsaussteller mit mehr als 800.000 € Vorjahresumsatz bei inländischen B2B-Umsätzen grundsätzlich E-Rechnungen ausstellen.
- Unternehmen bis 800.000 € Vorjahresumsatz können für 2027 noch die Übergangsregel nutzen; ab 2028 endet diese umsatzabhängige Ausnahme.
- Kleinunternehmer nach § 19 UStG sind von der Ausstellungspflicht ausgenommen, müssen E-Rechnungen aber empfangen können.
- Ein einfaches PDF ist keine E-Rechnung. Übliche zulässige Formate sind XRechnung und ZUGFeRD ab Version 2.0.1, ausgenommen die Profile MINIMUM und BASIC-WL.
Zeitplan
E-Rechnung Pflicht: ab wann gilt was?
Ab wann E-Rechnung Pflicht ist, hängt von drei Dingen ab: vom Jahr, vom Vorjahresumsatz und davon, an wen die Rechnung geht. E-Rechnung Pflicht 2025 hieß zunächst nur: empfangen können. Die E-Rechnung Pflicht 2027 betrifft dann das Ausstellen, und die E-Rechnung Übergangsfristen laufen Ende 2027 aus. Die E-Rechnungspflicht für inländische B2B-Umsätze wird stufenweise eingeführt. Entscheidend ist, ob eine Rechnung zwischen inländischen Unternehmen ausgestellt wird, wie hoch der Gesamtumsatz des Rechnungsausstellers im Vorjahr war und ob eine gesetzliche Ausnahme greift.
| Zeitraum | Was gilt? | Für wen? |
|---|---|---|
| Seit 1. Januar 2025 | E-Rechnungen empfangen können | Grundsätzlich alle inländischen Unternehmen, auch Kleinunternehmer |
| Bis 31. Dezember 2026 | Papier oder anderes elektronisches Format weiterhin möglich; elektronisch grundsätzlich mit Zustimmung des Empfängers | Alle Rechnungsaussteller im Rahmen der Übergangsregel |
| 1. Januar bis 31. Dezember 2027 | E-Rechnung grundsätzlich Pflicht; Übergang bleibt bei höchstens 800.000 € Vorjahresumsatz möglich | Inländische B2B-Rechnungen |
| Ab 1. Januar 2028 | Allgemeine umsatzabhängige Übergangsregel endet | Inländische B2B-Rechnungen, soweit keine dauerhafte Ausnahme gilt |
Eine zusätzliche Übergangsregel gilt unabhängig vom Umsatz für EDI-Verfahren: Rechnungen in einem noch nicht E-Rechnungs-konformen EDI-Format dürfen mit Zustimmung des Empfängers bis Ende 2027 übermittelt werden (§ 27 Abs. 38 UStG).
Schnelltest
Müssen Sie 2027 E-Rechnungen ausstellen?
- Ist der Kunde Unternehmer? Bei Rechnungen an Privatpersonen greift die umsatzsteuerliche B2B-E-Rechnungspflicht nicht.
- Sind beide Unternehmen im Inland ansässig? Das ist der Fall, wenn sie ihren Sitz, ihre Geschäftsleitung oder eine am Umsatz beteiligte Betriebsstätte im Inland haben; besteht kein Sitz, zählen Wohnsitz oder gewöhnlicher Aufenthalt. Bei Auslandsfällen gelten andere Regeln.
- Greift eine dauerhafte Ausnahme? Dazu gehören insbesondere Leistungen von Kleinunternehmern, Kleinbetragsrechnungen bis 250 € und Fahrausweise.
- Lag Ihr Gesamtumsatz 2026 über 800.000 €? Dann müssen Sie die betroffenen B2B-Rechnungen ab 2027 grundsätzlich als E-Rechnung ausstellen.
- Lag Ihr Gesamtumsatz bei höchstens 800.000 €? Dann können Sie 2027 noch die Übergangsregel nutzen. Die technische Umstellung vor 2028 ist trotzdem sinnvoll.
Grundlagen
Was ist eine E-Rechnung?
Eine E-Rechnung ist eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht. Das Format muss der europäischen Norm EN 16931 entsprechen oder als vereinbartes Format die richtige und vollständige Extraktion der umsatzsteuerlichen Pflichtangaben in ein EN-16931-konformes oder interoperables Format ermöglichen (§ 14 UStG). Entscheidend ist also nicht, dass eine Rechnung digital verschickt wird, sondern dass die Rechnungsdaten maschinenlesbar im Datensatz stehen.
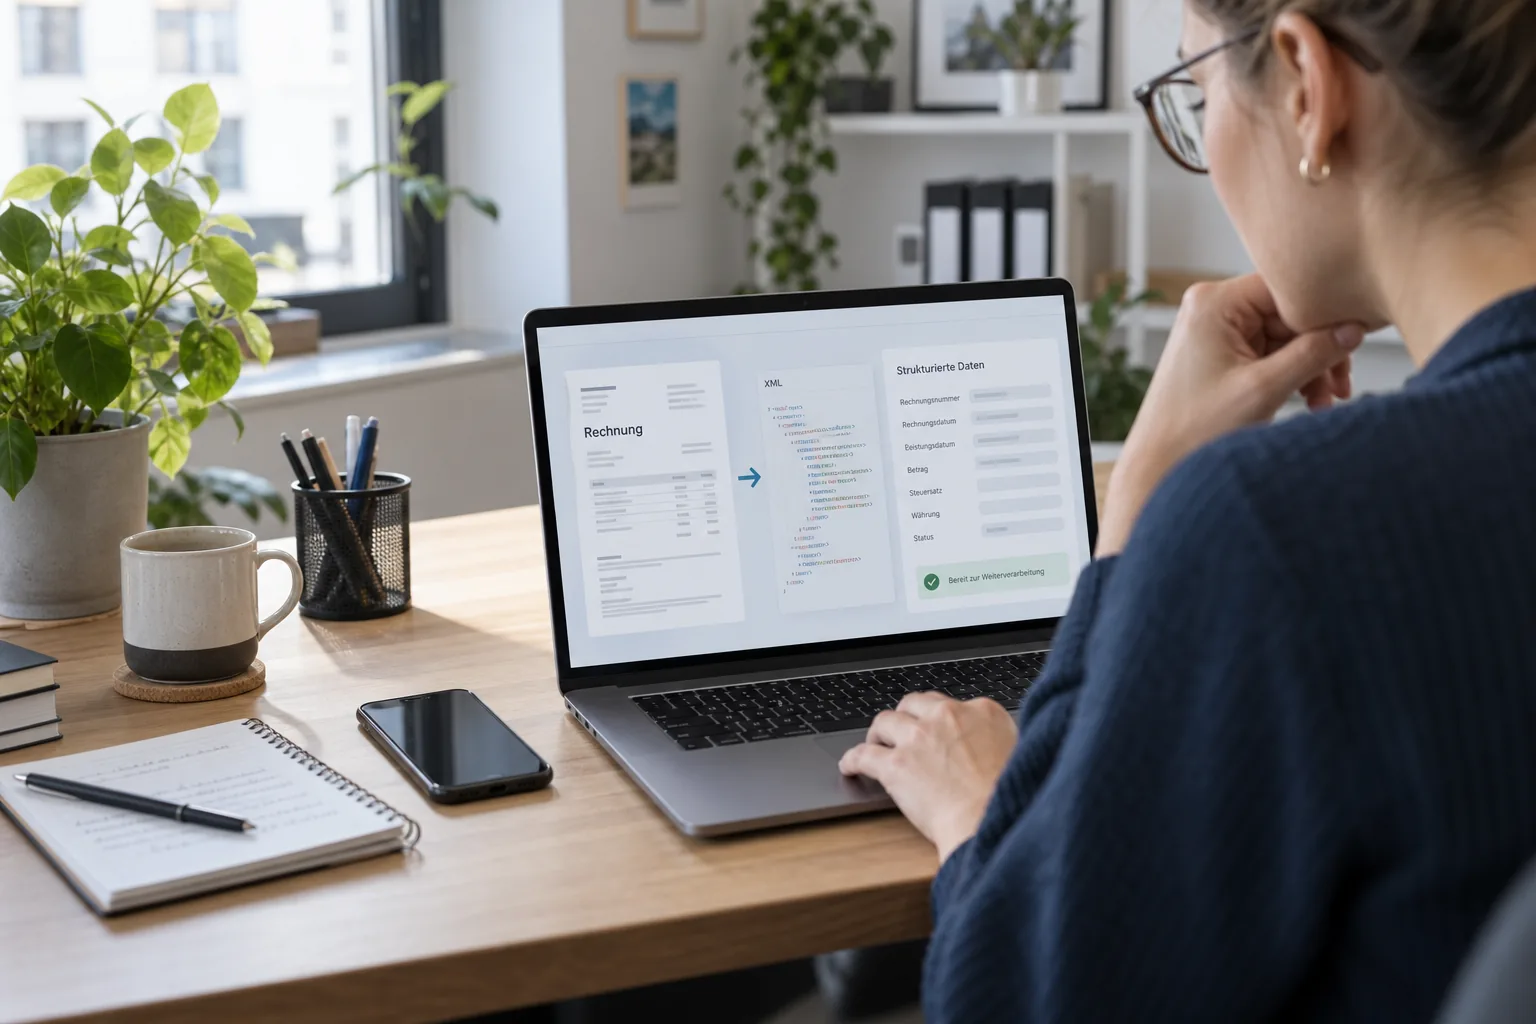
Wie funktioniert eine E-Rechnung im Alltag? Ihr Rechnungsprogramm erzeugt bei XRechnung und ZUGFeRD einen XML-Datensatz. Die Software des Empfängers macht diesen Datensatz lesbar und kann Beträge, Steuersätze und Zahlungsdaten direkt in die Buchhaltung übernehmen. Eine zusätzliche PDF-Ansicht ist bei ZUGFeRD enthalten, bei XRechnung aber nicht erforderlich. So kann Abtippen entfallen.
Wie sieht eine E-Rechnung aus? Ein Beispiel
Geöffnet im Texteditor ist eine E-Rechnung schlicht XML. Ein XRechnung-Beispiel in der UBL-Syntax sieht stark verkürzt so aus. Gezeigt werden einzelne Felder; Namensraumdeklarationen, übergeordnete Elemente und weitere Pflichtangaben fehlen. Der Ausschnitt ist keine vollständige, validierbare Rechnung:
<cbc:ID>RE-2026-014</cbc:ID>

      <cbc:IssueDate>2026-10-17</cbc:IssueDate>

      <cbc:DocumentCurrencyCode>EUR</cbc:DocumentCurrencyCode>

      <cbc:TaxExclusiveAmount currencyID="EUR">800.00</cbc:TaxExclusiveAmount>

      <cbc:TaxAmount currencyID="EUR">152.00</cbc:TaxAmount>

      <cbc:PayableAmount currencyID="EUR">952.00</cbc:PayableAmount>
Dieses E-Rechnung-Beispiel zeigt das Prinzip: Rechnungsnummer, Datum und Beträge stehen in klar benannten Feldern. In UBL gehört cbc:TaxAmount zu cac:TaxTotal; cbc:TaxExclusiveAmount und cbc:PayableAmount gehören zu cac:LegalMonetaryTotal. Eine ZUGFeRD-Rechnung enthält entsprechende Rechnungsdaten in der CII-Syntax und eine sichtbare PDF-Ansicht, bei einer reinen XRechnung übernimmt die Darstellung ein Viewer oder die Buchhaltungssoftware.
Formate
PDF, XRechnung oder ZUGFeRD: Was gilt als E-Rechnung?
Eine E-Rechnung muss in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen werden, das eine elektronische Verarbeitung ermöglicht. Ein per E-Mail verschicktes PDF erfüllt diese Voraussetzung allein nicht.
Unterschied XRechnung und ZUGFeRD
Beide Formate erfüllen die Anforderungen, sie unterscheiden sich im Aufbau. Das XRechnung-Format ist reines XML, ZUGFeRD verbindet PDF und XML. Was ist ZUGFeRD genau? Ein Hybridformat des Forums elektronische Rechnung Deutschland, international als Factur-X bekannt. Die Unterschiede in der Übersicht:
| Kriterium | XRechnung | ZUGFeRD |
|---|---|---|
| Aufbau | Reine XML-Datei, kein sichtbares Layout | Hybrid: PDF mit eingebettetem XML-Datensatz |
| Lesbarkeit für Menschen | Nur über Viewer oder Software | PDF-Teil direkt lesbar |
| Typischer Einsatz | Rechnungen an öffentliche Auftraggeber, B2B mit größeren Empfängern | B2B allgemein, gut für den Übergang |
| Herkunft | Standard der Koordinierungsstelle für IT-Standards (KoSIT), CIUS zur EN 16931 | Format des Forums elektronische Rechnung Deutschland (FeRD), international als Factur-X |
| Für die E-Rechnungspflicht geeignet | Ja | Ja, ab Version 2.0.1 – außer den Profilen MINIMUM und BASIC-WL |
ZUGFeRD-Profile: Das ZUGFeRD-Format kennt mehrere Ausbaustufen – MINIMUM, BASIC WL, BASIC, EN 16931 (COMFORT), EXTENDED und das Referenzprofil XRECHNUNG. MINIMUM und BASIC WL sind nur Buchhaltungshilfen und enthalten keine vollständige Rechnung; als E-Rechnung im Sinne der Pflicht taugen sie deshalb nicht. Ab BASIC aufwärts liegt eine vollständige Rechnung vor. Die Mindestversion 2.0.1 ist nicht die aktuelle Versionsnummer: ZUGFeRD 2.5.2 wurde am 4. August 2026 veröffentlicht.
Peppol ist kein Format, sondern ein Übertragungsweg. Über das Peppol-Netzwerk werden E-Rechnungen zwischen Unternehmen und Behörden übermittelt. An die Bundesverwaltung können Sie Rechnungen außerdem per E-Mail, Upload oder Weberfassung über die OZG-RE übermitteln. Die frühere Plattform ZRE wurde im September 2025 mit der OZG-RE zusammengeführt. Im B2B-Alltag ist auch der direkte Versand per E-Mail möglich.
Bei Hybridformaten wie ZUGFeRD liegen PDF und XML in einer Datei. Maßgeblich ist der XML-Teil. Weichen umsatzsteuerliche Rechnungsangaben im sichtbaren PDF davon ab, kann der Bildteil als zusätzliche sonstige Rechnung gelten. Dann ist zu prüfen, ob die Umsatzsteuer nach § 14c UStG zusätzlich geschuldet wird. Technisch bedingte geringfügige Abweichungen, ergänzende Informationen und Rundungsdifferenzen werden dabei nicht beanstandet, solange der Bildteil ein inhaltlich identisches Mehrstück bleibt.
Ausnahmen
Wann ist keine E-Rechnung vorgeschrieben?
Auch nach Ablauf der Übergangsfristen bleiben bestimmte Fälle von der umsatzsteuerlichen Ausstellungspflicht ausgenommen:
- Rechnungen an Privatpersonen (B2C)
- Kleinbetragsrechnungen bis 250 € brutto
- Fahrausweise, die als Rechnung gelten
- Leistungen von Kleinunternehmern nach § 19 UStG
- bestimmte steuerfreie Umsätze und weitere gesetzlich geregelte Sonderfälle
Eine freiwillige E-Rechnung kann trotzdem sinnvoll sein. Bei öffentlichen Auftraggebern können außerdem eigene E-Rechnungsvorgaben gelten, die unabhängig von den B2B-Übergangsregeln geprüft werden müssen.
Kleinunternehmer
Was gilt für Kleinunternehmer?
E-Rechnung Kleinunternehmer: Wer die Kleinunternehmerregelung nach § 19 UStG anwendet, muss für die eigenen Leistungen keine E-Rechnungen ausstellen. Sie müssen seit 2025 jedoch E-Rechnungen empfangen können. Dafür reicht grundsätzlich ein E-Mail-Postfach; für Prüfung, Lesbarkeit und Ablage ist eine geeignete Software in der Praxis hilfreicher.
Wechselt ein Kleinunternehmer zur Regelbesteuerung, kann ab diesem Zeitpunkt unter den übrigen Voraussetzungen auch die Ausstellungspflicht greifen. Mehr zur Einordnung finden Sie im Ratgeber zur Kleinunternehmerregelung.
Dauerrechnungen
Was gilt für Miete, Wartung und Abos?
Bei Dauerschuldverhältnissen genügt eine E-Rechnung für den ersten Teilleistungszeitraum. Der zugrunde liegende Vertrag kann ihr als Anhang beigefügt werden; alternativ muss aus dem Inhalt der E-Rechnung klar hervorgehen, dass es sich um eine Dauerrechnung handelt. Für jeden weiteren Zeitraum ist keine neue Rechnung nötig, solange die umsatzsteuerlichen Pflichtangaben gleich bleiben.
Wurde die Dauerrechnung vor dem 1. Januar 2027 zulässigerweise als Papier- oder PDF-Rechnung erteilt, müssen Sie sie nicht allein wegen des Pflichtbeginns nachträglich durch eine E-Rechnung ersetzen. Ändern sich umsatzsteuerliche Pflichtangaben – etwa Miete, Menge, Leistungszeitraum oder Steuersatz –, muss die ursprüngliche E-Rechnung berichtigt oder eine neue E-Rechnung ausgestellt werden, sofern die Ausstellungspflicht dann greift.
Praxis
E-Rechnungen empfangen, prüfen und bezahlen
- E-Rechnung empfangen – zentrale Adresse festlegen: Richten Sie eine eindeutige E-Mail-Adresse oder einen definierten Eingangskanal für Rechnungen ein.
- Strukturdaten sichtbar machen: Nutzen Sie eine Software oder einen Viewer, der XML-Inhalte verständlich darstellt.
- Rechnung sachlich prüfen: Kontrollieren Sie Absender, Leistung, Beträge, Umsatzsteuer und Zahlungsdaten wie bei jeder anderen Rechnung.
- Zahlungsdaten abgleichen: Stimmen Sie IBAN und Empfängername sorgfältig mit Vertrag oder Stammdaten ab, bevor Sie zahlen.
- Original unverändert ablegen: Bewahren Sie den strukturierten Datensatz auf; ein Ausdruck oder Screenshot ersetzt die elektronische Originaldatei nicht.
Was passiert bei einer fehlerhaften E-Rechnung?
Das BMF unterscheidet seit dem Schreiben vom 15. Oktober 2025 drei Fehlerarten. Welche Folgen ein Fehler hat, hängt davon ab, ob trotz des Fehlers eine E-Rechnung im vorgeschriebenen Format und eine ordnungsmäßige Rechnung vorliegt:
- Formatfehler: Der Datensatz verletzt die zulässige Syntax oder deren technische Vorgaben. Die Datei gilt dann nicht als E-Rechnung. Besteht eine E-Rechnungspflicht, kann das den Vorsteuerabzug grundsätzlich gefährden.
- Geschäftsregelfehler: Der Datensatz verletzt eine technische Regel zu Vollständigkeit oder logischen Abhängigkeiten. Umsatzsteuerlich kommt es darauf an, ob zugleich eine Pflichtangabe nach §§ 14, 14a UStG betroffen ist. Ein Fehler allein im XRechnungs-Feld „Buyer Reference“ (BT-10) ist umsatzsteuerlich unbeachtlich.
- Inhaltsfehler: Eine umsatzsteuerliche Pflichtangabe nach §§ 14, 14a UStG fehlt oder ist falsch. Dann liegt grundsätzlich keine ordnungsmäßige Rechnung vor und der Vorsteuerabzug kann gefährdet sein.
Alle umsatzsteuerlichen Pflichtangaben müssen im strukturierten Teil stehen. Ein bloßer Verweis auf einen Anhang oder ein Kundenportal ersetzt sie nicht. Wer eingehende Rechnungen automatisch prüfen lässt, sollte den Validierungsbericht als Nachweis mit aufbewahren. Die technische Validierung ersetzt jedoch nicht die inhaltliche Prüfung der Rechnung.
Software
E-Rechnung erstellen: Software, Umwandeln und Prüfen
Eine E-Rechnung erstellen Sie nicht in Word, sondern in einem Programm, das XRechnung oder ZUGFeRD ausgeben kann. Ein E-Rechnung-Programm muss den strukturierten Datensatz selbst erzeugen – eine ZUGFeRD-Rechnung erstellen Sie damit in denselben Schritten wie bisher Ihre PDF-Rechnung. Die meisten Rechnungs- und Buchhaltungsprogramme können das inzwischen; einige bieten einen kostenlosen Einstieg (Preise netto, Stand 11. Oktober 2026):
| E-Rechnung-Software | Preis pro Monat | Formate |
|---|---|---|
| sevDesk | 0 € im Gratis-Tarif (3 Rechnungen/Monat), sonst regulär ab 8,90 € bei 24 Monaten Laufzeit | ZUGFeRD & XRechnung |
| Lexware Office (ehemals lexoffice) | ab 12,90 € (Tarif M mit Rechnungen) | ZUGFeRD & XRechnung |
| Papierkram | 0 € (Free, XML-E-Rechnung), Tarif S regulär 12,90 € bei jährlicher Zahlung | XML-E-Rechnung im Free-Tarif; ZUGFeRD & XRechnung ab Tarif S |
DATEV: E-Rechnung und Belegübergabe klären Sie am besten mit Ihrer Steuerkanzlei – viele Programme haben dafür eine DATEV-Schnittstelle. E-Rechnung erstellen kostenlos: Der Gratis-Tarif von sevDesk deckt drei Rechnungen pro Monat inklusive beider Formate ab, für mehr Volumen lohnt ein bezahlter Tarif.
PDF in eine E-Rechnung umwandeln – geht das?
PDF in ZUGFeRD umwandeln: Es gibt Werkzeuge, die aus einem PDF eine ZUGFeRD-Datei bauen, indem sie einen XML-Datensatz einbetten. Verlassen sollten Sie sich darauf nicht: Die Daten werden dabei aus dem PDF ausgelesen, Fehler und fehlende Pflichtangaben wandern mit. Sauberer ist es, die Rechnung direkt im Rechnungsprogramm als E-Rechnung zu erzeugen.
E-Rechnung prüfen und lesbar machen
Für eingehende Rechnungen brauchen Sie einen Viewer oder eine Software, die den XML-Teil darstellt. Prüfen lässt sich eine XRechnung zusätzlich technisch: Die Koordinierungsstelle für IT-Standards (KoSIT) stellt dafür ein offenes Prüf- und Visualisierungswerkzeug bereit, viele Programme haben eine Validierung eingebaut. Den Validierungsbericht sollten Sie zusammen mit der Rechnung aufbewahren.
Aufbewahrung
Wie müssen E-Rechnungen archiviert werden?
Ein- und ausgehende Rechnungen sind für Zwecke der Umsatzsteuer grundsätzlich acht Jahre aufzubewahren. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. Bei E-Rechnungen muss insbesondere der strukturierte Teil im ursprünglichen Format erhalten bleiben.
Umstellung
Checkliste: Was Sie bis Ende 2026 erledigen sollten
Kommt nach 2028 noch etwas?
Ja. Mit dem EU-Paket „VAT in the Digital Age“ werden ab 1. Juli 2030 für grenzüberschreitende B2B-Umsätze digitale Meldepflichten auf Basis verpflichtender E-Rechnungen eingeführt. Mitgliedstaaten mit bereits bestehenden nationalen digitalen Echtzeit-Meldesystemen müssen diese bis 1. Januar 2035 an das EU-System anpassen. Wer jetzt auf strukturierte Rechnungsdaten umstellt, bereitet sich darauf bereits vor.
Quellen
Offizielle Grundlagen
- Bundesfinanzministerium: FAQ zur E-Rechnung
- BMF-Schreiben vom 15. Oktober 2024: Einführung der obligatorischen E-Rechnung
- BMF-Schreiben vom 15. Oktober 2025: Ergänzungen zur obligatorischen E-Rechnung
- § 14 UStG: Ausstellung von Rechnungen
- § 27 Absatz 38 UStG: Übergangsregelungen
- § 14b UStG: Aufbewahrung von Rechnungen
- Europäische Kommission: VAT in the Digital Age
- FeRD: ZUGFeRD-Profile und Versionen
- E-Rechnung in der Bundesverwaltung: XRechnung, Peppol und Übertragungswege
- FeRD: aktuelle ZUGFeRD-Veröffentlichungen
- § 147 AO: Aufbewahrungsfristen
- sevDesk: Preise und Funktionen
- Lexware Office: Preise und Funktionen
- Papierkram: Preise und Funktionen
Änderungshistorie
11. Oktober 2026 – Aktualisiert: Papierkram Tarif S auf 12,90 € netto pro Monat bei jährlicher Zahlung (zuvor 9,90 €), Beispieldaten von September auf Oktober 2026 verschoben. Fristen, Rechtsgrundlagen und Softwarepreise erneut geprüft.
17. September 2026 – Ergänzt: Abschnitt „Was ist eine E-Rechnung?“ mit Beispiel, Vergleich XRechnung und ZUGFeRD samt Profilen und Peppol, Abschnitt zu Software, PDF-Umwandlung und Validierung, weitere FAQ. Korrigiert: falscher Navigationslink „Rechnungen schreiben“.
14. September 2026 – Ergänzt: Fehlerklassen und Vorsteuerabzug nach dem BMF-Schreiben vom 15. Oktober 2025, Abschnitt zu Dauerrechnungen, Hinweis zu Hybridformaten und Ausblick auf das Meldesystem ab 2030. Quellenliste um beide BMF-Schreiben erweitert.
Häufige Fragen zur E-Rechnung 2027
Rechnungsprozess und Geschäftskonto zusammendenken
Digitale Geschäftskonten mit Rechnungs- oder Buchhaltungsfunktionen können Zahlungseingang, Belegablage und E-Rechnungsprozesse miteinander verbinden; bei offenen Rechnungen hilft ein strukturiertes Mahnwesen.
Geschäftskonten vergleichen → Rechnungs-Pflichtangaben →