Erfahrungsbericht & Test

Qonto Geschäftskonto: Wie gut ist es?

Das europäische Business-Konto für Freiberufler, Selbstständige und Teams, die Banking, Buchhaltung und Freigaben digital organisieren wollen. Wir haben Tarife, Karten, Rechtsformen, Bargeldgrenzen und das Zahlungsinstituts-Setup anhand der offiziellen Qonto-Seiten geprüft. Unsere Qonto Erfahrungen zu Kosten, Sicherheit und Kontoeröffnung.

Ab 0 €/Monat Deutsche IBAN DATEV & Buchhaltung SEPA-Echtzeit

*Hinweis: Einige Links auf dieser Seite sind Partnerlinks. Für Sie entstehen dadurch keine Mehrkosten.
Redakteurin
Zuletzt aktualisiert: 11. Oktober 2026
Lesezeit: ca. 12 Minuten
Grundgebühr ab Ab 0 € / Monat
Inkl. Buchungen 5-100 / Monat
Deutsche IBAN Ja, deutsche IBAN
Mastercard Debit Virtuell inkl. ab Starter
One Card: Starter +5 €/Monat, ab Basic inkl.
DATEV & Buchhaltung DATEV, sevdesk & Lexware ab Starter
erweitert ab Smart
Bargeldeinzahlung Nicht möglich
Bargeldabhebung One Card: 1×/Monat frei, danach 2 €
Einlagensicherung Partnerbanken: FGDR bis 100.000 € pro Bank

Das Wichtigste: Qonto Geschäftskonto

  • Starter ab 0 €: für Selbstständige; darüber folgen Basic ab 9 € und Smart ab 19 €.
  • Essential: 49 € pro Monat bei jährlicher Abrechnung.
  • Zielgruppenlogik: getrennte Tarife für Selbstständige, kleine Teams und größere Unternehmen.
  • Einordnung: kein klassisches Kreditinstitut, sondern reguliertes Zahlungsinstitut mit Partnerbank-Modell.
  • Bargeld: Einzahlungen sind nicht möglich; Abhebungen verursachen je nach Kartenmodell Zusatzkosten.
  • Stärken: E-Rechnungen, virtuelle Karten, Echtzeit-SEPA und starke Buchhaltungsanbindungen.
  • Weniger passend: für Bargeld, Filialnähe und Unternehmen mit klassischer Kreditbanken-Erwartung.

Zielgruppen

Für wen ist Qonto geeignet – und für wen nicht?

Das Qonto Geschäftskonto passt am besten zu digital arbeitenden Freelancern, Solo-Selbstständigen und Teams, die Banking, Rechnungen und Freigaben in einem System bündeln wollen. Weniger passend ist Qonto für bargeldintensive Betriebe und für Unternehmen mit Wunsch nach klassischer Filialbankstruktur.

Qonto ist gut geeignet für:
  • Freelancer & Solo-Selbstständige – schlanker Einstieg mit digitalen Banking- und Buchhaltungsfunktionen
  • Buchhaltungs-orientierte Nutzer – DATEV, Rechnungen und Automatisierung je nach Tarif
  • GmbH- & UG-Gründer – eigene Antragsstrecken für mehrere Rechtsformen
  • Teams & KMU – Rollen, Freigaben und virtuelle Karten in den höheren Stufen
Qonto ist weniger geeignet für:
  • Bargeldintensive Betriebe – Einzahlungen sind nicht vorgesehen
  • Nutzer mit Kreditbedarf – Dispo- und Finanzierungsangebote sind bedingungsabhängig und kein Ersatz für eine klassische Hausbank-Kreditlinie
  • Spezialfälle bei Rechtsformen – nicht jede Struktur passt in die digitale Standardstrecke
  • Papier-affine Unternehmen – beleghafte Überweisungen sind nicht möglich

Rechtsformen

Qonto Geschäftskonto: Rechtsformen

Qonto unterstützt in Deutschland eine breite Zahl an Rechtsformen. Im Hilfecenter nennt Qonto unter anderem Einzelunternehmer, Freiberufler, (e)GbR, GmbH, UG, AG, KG, oHG, PartG, e.V. sowie mehrere Mischformen. Für Firmengründungen nennt Qonto ausdrücklich GmbH i.G., UG i.G., gGmbH i.G. und gUG i.G.

Rechtsformen Status Unterlagen / Hinweis
Einzelunternehmer, Freiberufler, (e)GbR Möglich
  • Einzelunternehmer: Gewerbeschein GeWA1
  • Freiberufler: Brief vom Finanzamt
  • (e)GbR: Gewerbeschein GeWA1, Partnerschaftsvertrag
  • eGbR zusätzlich: Handelsregisterauszug, Transparenzregisterauszug
GmbH, UG, gGmbH, gUG, AG, e.K., oHG, KG, KGaA, PartG, e.V., Mischformen Möglich
  • je nach Rechtsform: Handelsregisterauszug
  • je nach Rechtsform: Transparenzregisterauszug
  • e.K. zusätzlich: Gewerbeschein GeWA1
  • bei Vollmacht: Identitätsnachweis von beiden Personen
GmbH i.G., UG i.G., gGmbH i.G., gUG i.G. Möglich
  • notariell beglaubigte Gründungsunterlagen
  • Anmeldung im Handelsregister
  • Gründungsurkunde, Gesellschafterliste
  • bei juristischen Gesellschaftern zusätzlich Gesellschaftsunterlagen, Registerauszüge

Konditionen

Qonto Geschäftskonto: Kosten & Konditionen

Was kostet ein Geschäftskonto bei Qonto? Die Qonto Kosten reichen vom kostenlosen Starter-Tarif für Selbstständige bis zu Team-Tarifen für größere Unternehmen; die Qonto Preise auf der Preisseite gelten netto bei jährlicher Abrechnung (Basic 108 €, Smart 228 €, Premium 468 € pro Jahr). Die folgende Tabelle zeigt die wichtigsten Tarifunterschiede bei Qonto auf einen Blick. Tarifpreise, Transaktionskontingente, Karten und IBANs geprüft am 11. Oktober 2026. Alle Preise netto zzgl. gesetzlicher MwSt.

Tarife & Karten geprüft am 11. Oktober 2026
Tarifpreise, Transaktionskontingente, Karten und IBANs wurden erneut geprüft. Alle Preise netto zzgl. 19 % MwSt.
Qonto Tariflogik (alle Preise netto zzgl. MwSt.)
Selbstständige, Teams & größere Unternehmen
Welche Tarifkarten gehören zu welchem Qonto-Tab? Wählen Sie die Mitarbeiterzahl wie auf der offiziellen Qonto-Preisseite.
Starter
0 € / Monat

Nur für Freiberufler und Einzelunternehmen: 5 SEPA-Transaktionen, danach 0,20 €; 1 virtuelle Mastercard Debit.

Smart
19 € / Monat

Mehr Banking- und Buchhaltungsfunktionen.

Leistung SELBSTSTÄNDIGE 1–9 MITARBEITER 10–250+ MITARBEITER HINWEIS
Für wen geeignet? Starter 0 €, Basic 9 €, Smart 19 € Basic 9 €, Smart 19 €, Premium 39 € Essential 49 €, Business 109 €, Enterprise 199 €
bei jährlicher Abrechnung
Qonto staffelt heute nicht mehr nur linear, sondern nach Unternehmensgröße
Preisstruktur 0–19 € / Monat
Starter, Basic, Smart
9–39 € / Monat
Basic, Smart, Premium
49–199 € / Monat
bei jährlicher Abrechnung: Essential, Business, Enterprise
Alle Preise netto zzgl. MwSt.
Transaktionen / Monat Starter 5 / Basic 30 / Smart 100
danach jeweils 0,20 €
Basic 30 / Smart 100 / Premium 200
danach 0,20 € / 0,20 € / 0,10 €
Essential 250 / Business 500 / Enterprise 10.000
danach 0,15 € / 0,15 € / 0,10 €
darüber je nach Tarif 0,10–0,20 € pro zusätzlicher Transaktion
Karten Starter: 1 virtuelle Mastercard Debit; Basic: 1 One Card + 2 virtuelle Karten; Smart: 2 One Cards + 50 virtuelle Karten Basic: 1 One Card + 2 virtuelle Karten; Smart und Premium: je 2 One Cards + 50 virtuelle Karten Essential: 5 One Cards + 50 virtuelle Karten; Business: 10 One Cards; Enterprise: 30 One Cards
Business und Enterprise: unbegrenzt virtuelle Karten bei angemessener Nutzung
genauer Umfang hängt vom Untertarif ab
Unterkonten ab Smart 1 Unterkonto bis 4 Unterkonten Essential: 9 / Business: 29 / Enterprise: 99 Unterkonten
mit Hauptkonto insgesamt 10 / 30 / 100 IBANs
stark team- und volumenabhängig
Buchhaltung / DATEV ab Starter inklusive
Verbindungen zu Lexware Office, sevdesk und DATEV
ab Smart erweitert
Buchhaltungszugriff & erweiterte DATEV-Anbindung
teamorientiert ausgebaut Funktionsumfang nicht in jedem Tab identisch
Bargeld / Kartenlogik Bargeld bleibt kein Schwerpunkt je nach Karte und Tarif größere Team- und Kartenlogik Keine Bargeldeinzahlung möglich
Konto eröffnen Selbstständigen-Tarife → Team-Tarife → Business-Tarife → Tarife ansehen →
Wichtig für die Einordnung: Jeder Qonto-Tab öffnet eine eigene Dreiergruppe: Selbstständige sehen Starter, Basic und Smart; bei 1–9 Mitarbeitern erscheinen Basic, Smart und Premium; ab 10 Mitarbeitern werden Essential, Business und Enterprise gezeigt.

Vor- & Nachteile

Qonto Geschäftskonto: Vor- und Nachteile

Vorteile
  • Starke DATEV- und Buchhaltungsfunktionen
  • Breites Integrations- und Workflow-Setup
  • Digitale Kontoeröffnung ohne Filialbesuch
  • Rollen und Freigaben gut für Teams ausgebaut
  • Skalierbare Tarife vom Solo- bis zum Team-Setup
Nachteile
  • Keine Bargeldeinzahlung möglich
  • Kostenpflichtige Bargeldabhebungen kosten 2 € pro Vorgang
  • Starter bleibt recht schlank bei Karten und Teamfunktionen
  • Zusatzmodule und höhere Tarife können teuer werden
  • Nicht jede Rechtsform passt in die Standard-Antragsstrecke

Leistungen & Features

Funktionen & Features im Detail

Der zentrale Unterschied zu reinen Banking-Lösungen ist bei Qonto die tiefe Integration von Buchhaltung, Teamverwaltung und digitalen Werkzeugen. Die Plattform ist konsequent auf Business-Nutzer ausgerichtet.

SEPA-Echtzeitüberweisungen (Instant)

SEPA-Echtzeitüberweisungen gehören bei Qonto sichtbar zum Angebot. Auf der aktuellen Preisseite werden SEPA-Überweisungen und ausgehende Lastschriften sowohl als normale als auch als Instant-Zahlungen genannt.

Tipp: Wer regelmäßig dringende Zahlungen ausführt, sollte den passenden Tarif und die passende Zahlungsart direkt in der aktuellen Qonto-Preisseite auswählen.

Rechnungsstellung & Buchhaltungsautomatisierung

Rechnungsstellung und Buchhaltungsfunktionen gehören zu den stärksten Bausteinen von Qonto. Je nach Tarif werden Rechnungsstellung, Buchhaltungszugriff und DATEV-Funktionen deutlich ausgebaut. Schon im Selbstständigen-Tab werden E-Rechnungsfunktionen früh genannt; in höheren Stufen kommen breitere Team- und Buchhaltungsfunktionen hinzu.

Qonto Essential: 49 € pro Monat bei jährlicher Abrechnung, netto zzgl. MwSt.

Tap to Pay & POS-Terminals

Tap to Pay für iOS und Android gehört bei Qonto sichtbar zum Angebot. Zusammen mit POS-Terminals und Zahlungslinks können Freelancer und kleine Händler Kartenzahlungen ohne klassische Terminal-Infrastruktur annehmen. Die genauen Gebühren unterscheiden sich je nach Tarif und Kartenart.

Qonto Kredit: Sofortfinanzierungen & Dispositionskredit

Qonto zeigt auf der aktuellen Preisseite neben Partner-Finanzierungen auch einen Dispositionkredit als neues Angebot. Verfügbarkeit, Limit und Bepreisung sind jedoch an Angebotsbedingungen und Bonitätsprüfung gebunden; die Preisseite nennt einen effektiven Jahreszins von 10 %.

Qonto Investments: Für neue Investment-Kunden gilt auf die erste Investition bis 100.000 € ein Bonus von 3 % p. a. für 90 Tage zusätzlich zur variablen, nicht garantierten Rendite. Das Angebot gilt für 2026 verifizierte GmbH- und UG-Konten in den Tarifen Smart, Premium, Essential, Business und Enterprise; das Kapital wird in einen Geldmarktfonds investiert und ist Verlustrisiken ausgesetzt.

Karten

Qonto Geschäftskonto: Karten

Qonto bietet Mastercard-Debitkarten; für Plus Card und X Card ist außerdem eine Firmenkreditkartenoption verfügbar. Es gelten Zulassungskriterien. Im Starter-Tarif steht zunächst eine virtuelle Karte im Vordergrund; in höheren Tarifen kommen physische One Cards und weitere Kartenkontingente hinzu.

  • One Card – in Starter zubuchbar, ab Basic inklusive
    Mastercard Debit, Apple Pay & Google Pay; 1 Freiabhebung/Monat, danach 2 €; physisch in Starter +5 €/Monat, ab Basic inklusive
  • Plus Card – +8 € / Monat
    Mastercard Debit, Reiseversicherung & Einkaufsschutz, inkl. fünf Freiabhebungen pro Monat
  • X Card (Metal) – +20 € / Monat
    Mastercard Metal, Premium-Versicherungspaket, unbegrenzte Freiabhebungen, exklusives Design
Kartenkosten: Zusätzliche physische Karten kosten +5 € (One Card), +8 € (Plus Card) oder +20 € (X Card) pro Monat, netto zzgl. MwSt. Für Plus Card und X Card ist eine Qonto Firmenkreditkarte verfügbar; es gelten Zulassungskriterien.

Bargeld

Qonto Geschäftskonto: Bargeld & Abhebungen

Bei Qonto sind keine Bargeldeinzahlungen möglich. Für Bargeldabhebungen ist eine physische Karte erforderlich. Starter enthält eine virtuelle Karte; die physische One Card kostet zusätzlich 5 € pro Monat. Pro One Card ist eine Abhebung im Monat kostenlos, danach kostet jede weitere 2 €. Das Abhebungslimit beträgt 1.000 € pro Monat und One Card. Alle Preise netto zzgl. MwSt.

Bargeld im Überblick
Leistung One Card Plus Card X Card
Bargeldabhebung 1 Abhebung/Monat frei, danach 2 €
Limit: 1.000 €/Monat je Karte
Freiabhebungen inkl.
als kostenpflichtige Zusatzkarte
unbegrenzte Freiabhebungen
als kostenpflichtige Zusatzkarte
Bargeldeinzahlung nicht vorgesehen nicht vorgesehen nicht vorgesehen
Kartenlogik Starter: +5 €/Monat; ab Basic inklusive Upgrade mit Reise- und Bargeldvorteilen Premium-Karte
mit stärkstem Bargeldpaket
Einordnung für gelegentliche Abhebungen ok für häufigere Bargeldnutzung sinnvoller am besten für Bargeldbedarf innerhalb von Qonto

Buchhaltung

Buchhaltung, DATEV & Softwareintegrationen

Bereits Starter umfasst gesetzeskonforme E-Rechnungsstellung, Belegverwaltung, vorbereitende Buchhaltung und einen MwSt.-Rechner. DATEV- und Lexware-Anbindungen sind inklusive. Die Qonto DATEV-Schnittstelle steht damit schon im kostenlosen Einstiegstarif zur Verfügung. Smart und höhere Tarife erweitern die Buchhaltungsfunktionen und den Zugang für die Buchhaltung.

  • Team-Tarif Essential: 49 € pro Monat bei jährlicher Abrechnung.
  • Steuerfunktionen: KI-gestützte UStVA, EÜR und Steuererklärung mit Vorbereitung für die direkte Übermittlung ans Finanzamt.
  • Automatische Kategorisierung: Transaktionen werden synchronisiert, Buchungen werden vom KI-Assistenten kategorisiert und absetzbare Posten leichter sichtbar.
  • DATEV: Im Selbstständigen-Tab bereits sichtbar; Umfang und Tiefe werden je nach Tarifstufe ausgebaut.
  • Lexware Office, sevDesk, lexoffice: API-Anbindung und automatische Transaktionssynchronisation.
  • OCR- und Beleglogik: Weiter ausgebaute Automatisierung in höheren Tarifstufen.
  • EBICS-Zugang: Je nach höherem Tarif bzw. Team-Setup.
  • Steuer- und Ausgabenlogik: Je nach Tarif tiefer in Buchhaltung und Workflows integriert.

Einlagenschutz

Welche Bank steht hinter Qonto? Einlagenschutz & Regulierung

Eine eigene „Qonto Bank“ mit deutscher Banklizenz gibt es nicht. Qonto ist ein zugelassenes, reguliertes Zahlungsinstitut (Lizenz N°16958) und steht unter der gemeinsamen Aufsicht der französischen ACPR und der BaFin. Ein Teil der Kundengelder wird bei den Partnerbanken Crédit Mutuel Arkéa, Société Générale, Natixis und Rothschild Martin Maurel aufbewahrt oder in qualifizierte Geldmarktfonds investiert, deren Anteile bei Société Générale verwahrt werden; Einlagen sind bis zu 100.000 € pro Bank und pro Kunde durch den französischen Einlagensicherungsfonds FGDR bei Insolvenz einer Partnerbank abgesichert. Der verbleibende Teil der Zahlungskontobestände ist durch Garantien von Crédit Agricole CIB und BNP Paribas geschützt. Qonto Investments sind davon nicht erfasst. Ist Qonto damit seriös? Das Modell ist reguliert, unterscheidet sich aber von einer klassischen deutschen Vollbank.

Regulierung & Einlagenschutz im Überblick
Status Zahlungsinstitut
Aufsicht ACPR (Frankreich) und BaFin, gemeinsame Aufsicht
Schutz von Kundengeldern Partnerbankeinlagen: FGDR bis 100.000 € pro Bank und Kunde bei Bankinsolvenz; weitere Zahlungskontobestände durch Garantien geschützt
Wichtiger Hinweis Partnerbanken: Crédit Mutuel Arkéa, Société Générale, Natixis, Rothschild Martin Maurel

Kontoeröffnung

Qonto Geschäftskonto eröffnen: So geht's

Ein Qonto Konto eröffnen Sie vollständig online: Die Beantragung dauert in der Regel nur ca. 10 Minuten, eine Schufa-Auskunft wird für die Kontoeröffnung nicht benötigt. Wie schnell das Konto freigeschaltet wird, hängt vor allem von Verifizierung, Rechtsform und Dokumentenlage ab.

Qonto Kundenservice: Telefon für Deutschland

Den Qonto Kundenservice in Deutschland erreichen Sie telefonisch unter +49 30 30807738, montags bis freitags von 9 bis 19 Uhr.
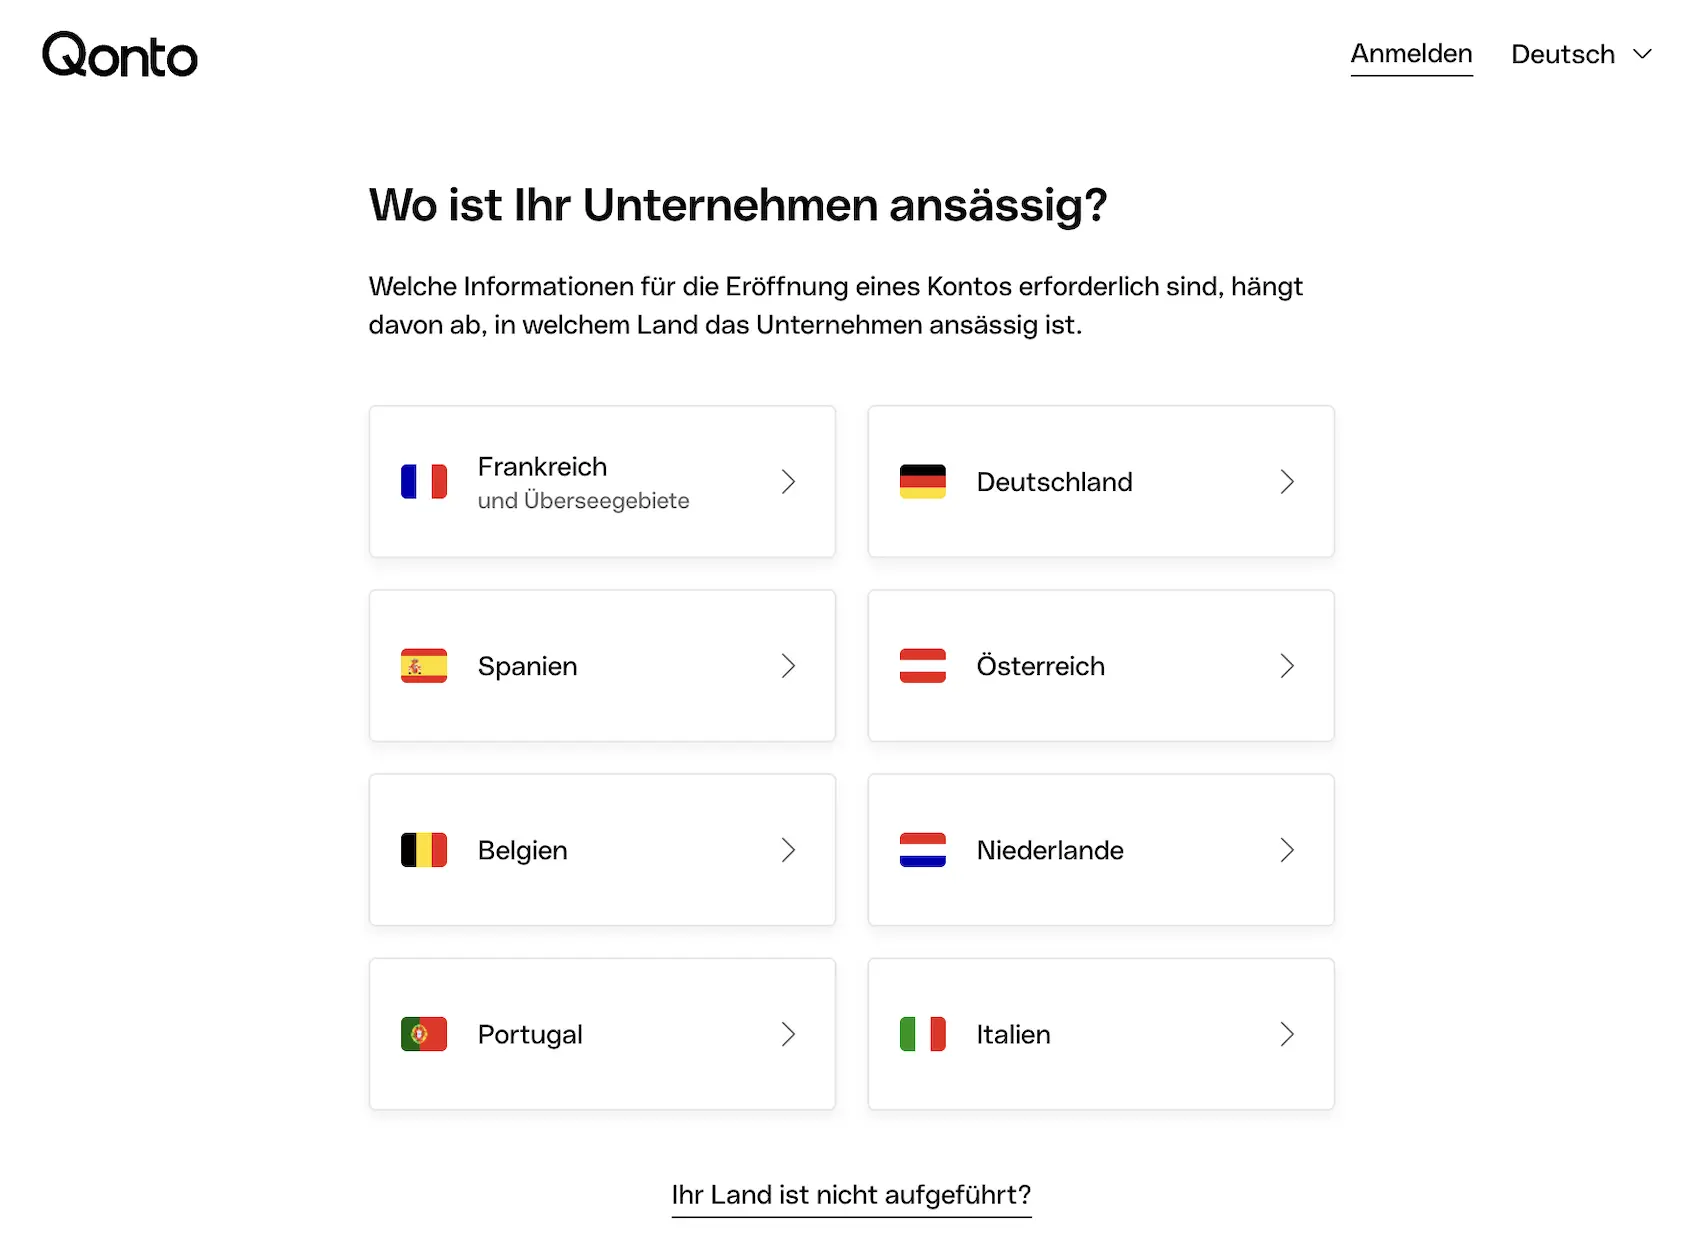
  1. Tarif wählen: Auf qonto.com/de den passenden Tarif für Freelancer oder Teams auswählen und den Antragsprozess starten.
  2. Unternehmensangaben eingeben: Rechtsform, Firmenname, Handelsregisternummer (bei juristischen Personen), USt-IdNr. und Geschäftsadresse.
  3. Identifikation per Video-Ident: Personalausweis oder Reisepass bereithalten. Für GmbH/UG sind zusätzlich Gründungsdokumente erforderlich.
  4. IBAN freischalten: Nach erfolgreicher Prüfung wird die deutsche IBAN im Konto freigegeben. Die genaue Dauer hängt vom Einzelfall ab.
  5. Karte bestellen: Die physische Mastercard One wird per Post geliefert (einige Werktage). Virtuell kann sofort gestartet werden.
Gründer-Tipp: Für GmbH- und UG-Fälle lohnt sich der Blick auf die speziellen Rechtsform-Seiten von Qonto. Dort ist am saubersten erklärt, welche Schritte und Unterlagen aktuell für Gründungs- oder Stammkapitalfälle nötig sind.
Screenshot: Qonto App - Kontoeroeffnung und Onboarding
Bildquelle: qonto.com – Digitale Antragsstrecke zur Kontoeröffnung

Unser Fazit

Qonto Geschäftskonto Erfahrungen: Unser Fazit 2026

Unsere Qonto Bewertung: stark bei Rechnungen, Rollen, Freigaben und digitaler Teamorganisation, schwächer bei Bargeld, Filialnähe und klassischer Banklogik.

Besonders lohnt sich das Qonto Geschäftskonto 2026 für Selbstständige, Einzelunternehmer und Teams, die Rechnungen, Buchhaltung, Karten und Freigaben in einem System bündeln wollen. Weniger passend ist Qonto für Unternehmen mit Bargeldbedarf oder Wunsch nach klassischer Bankinfrastruktur, weil hier andere Anbieter im Alltag meist praktischer aufgestellt sind.


Alternativen zu Qonto

Qonto Alternativen: Diese Konten könnten besser passen

Alle drei Anbieter haben wir ebenfalls getestet – hier die wichtigsten Unterschiede auf einen Blick. Kurz gesagt: Bei Holvi vs. Qonto liegt Holvi bei Solo-Rechnungen vorn, Qonto bei Teams; im Vergleich Qonto vs. FYRST punktet FYRST mit Bargeld und Deutsche-Bank-Umfeld; bei Finom vs. Qonto ist Finom die Karten- und Rechnungsplattform mit weniger Rollenlogik. Wer sein Konto bei Qonto kündigen und wechseln möchte, findet die nötigen Schritte in unserem Ratgeber Geschäftskonto kündigen.
Holvi
Holvi
ab 0 € / Monat

Gut für Solo-Setups, die Rechnungen, Buchhaltung und ein einfaches digitales Konto enger zusammenführen möchten.

✓ stärker bei Rechnungs- und Buchhaltungslogik
✓ klarer Solo-Fokus
× weniger Team- und Rollenlogik als Qonto
× Bargeld bleibt auch hier kein Fokus
Holvi im Test →
FYRST
FYRST
ab 0 € / Monat

Praktischer für Unternehmen, denen Bargeld, klassische Banknähe und konservativere Kontologik wichtiger sind als reine Software-Workflows.

✓ Bargeldservices über Deutsche Bank/Postbank
✓ klassischere Bankinfrastruktur
× weniger stark bei Team- und Rollenfunktionen
× weniger digital-first als Qonto
FYRST im Test →
Finom
Finom
ab 0 € / Monat

Interessant für Teams, die ebenfalls ein stark digitales Karten- und Rechnungssetup suchen, aber Qontos Rollenlogik nicht zwingend brauchen.

✓ starke Karten- und Rechnungsplattform
✓ mehr All-in-One-Charakter als klassische Banken
× Konditionen stärker tarifabhängig
× weniger strukturiert bei Rollen und Freigaben als Qonto
Finom im Test →

Alle Konten im großen Vergleich: Geschäftskonto-Vergleich 2026 →


FAQ

Häufige Fragen zum Qonto Geschäftskonto

Ja. Qonto Starter kostet dauerhaft 0 € Grundgebühr und ist ausschließlich für Freiberufler und Einzelunternehmen verfügbar. Enthalten sind 5 SEPA-Transaktionen pro Monat, danach jeweils 0,20 €, sowie eine virtuelle Mastercard Debit. Eine physische One Card ist für 5 € pro Monat zusätzlich erhältlich. Alle Preise netto zzgl. MwSt.
Der wichtigste Unterschied liegt in Funktionsumfang und Teamtiefe. Qonto ordnet die Tarife in drei Tabs: Selbstständige mit Starter, Basic und Smart; 1–9 Mitarbeiter mit Basic, Smart und Premium; 10–250+ Mitarbeiter mit Essential, Business und Enterprise. Unterschieden wird vor allem bei Transaktionsvolumen, Karten, Unterkonten, Nutzerverwaltung, Freigabeworkflows sowie Buchhaltungs- und Rechnungsfunktionen.
Ja, Qonto ist auch für mehrere juristische Rechtsformen geeignet. Dazu zählen unter anderem GmbH und UG. Welche Gründungs- oder Spezialkonstellationen aktuell unterstützt werden, ist direkt auf den jeweiligen Qonto-Seiten für Rechtsformen einsehbar.
Die Beantragung eines Geschäftskontos dauert in der Regel nur ca. 10 Minuten und läuft vollständig digital; eine Schufa-Auskunft wird dafür nicht benötigt. Wie schnell das Konto nach den regulatorischen Prüfungen vollständig freigeschaltet wird, hängt von Rechtsform, Dokumentenlage und Verifizierung ab.
Qonto bietet Mastercard-Debitkarten und für Plus Card und X Card eine Firmenkreditkartenoption mit Zulassungskriterien. Zusätzliche physische Karten kosten +5 € (One Card), +8 € (Plus Card) oder +20 € (X Card) pro Monat; Plus Card und X Card enthalten unter anderem Versicherungen und Freiabhebungen.
Nein, bei Qonto sind keine Bargeldeinzahlungen möglich. Für Abhebungen ist eine physische Karte erforderlich. Die One Card enthält eine kostenlose Abhebung pro Monat; danach kostet jede weitere 2 €. Das Abhebungslimit beträgt 1.000 € pro Monat und One Card. Im Starter-Tarif kostet die physische One Card zusätzlich 5 € pro Monat. Alle Preise netto zzgl. MwSt.
Ja, DATEV- und Buchhaltungsanbindungen sind bei Qonto verfügbar. Bereits die Selbstständigen-Tarife umfassen Verbindungen zu Lexware Office, sevdesk und DATEV. In höheren Tarifen wie Smart werden diese Funktionen weiter ausgebaut.
Qonto ist selbst keine Bank, sondern ein reguliertes Zahlungsinstitut (Lizenz N°16958) unter gemeinsamer Aufsicht von ACPR und BaFin. Ein Teil der Kundengelder liegt bei den Partnerbanken Crédit Mutuel Arkéa, Société Générale, Natixis und Rothschild Martin Maurel oder wird in qualifizierte Geldmarktfonds investiert, deren Anteile bei Société Générale verwahrt werden. Bei Insolvenz einer Partnerbank sind Einlagen bis 100.000 € pro Bank und Kunde durch den FGDR abgesichert. Der verbleibende Teil ist durch unabhängige Garantien von Crédit Agricole CIB und BNP Paribas geschützt. Das gilt für Zahlungskontobestände, nicht für Qonto Investments.
Qonto ist ein reguliertes Zahlungsinstitut unter Aufsicht von ACPR und BaFin und damit seriös, aber keine klassische deutsche Vollbank. Für Einlagen bei Partnerbanken gilt bei deren Insolvenz der FGDR-Schutz bis 100.000 € pro Bank und Kunde; weitere Zahlungskontobestände sind durch Garantien geschützt. Qonto Investments sind davon nicht erfasst.
Die wichtigsten Nachteile: keine Bargeldeinzahlung, Kosten für Bargeldabhebungen je nach Karte, begrenzte Transaktionen im kostenlosen Starter-Tarif (5 pro Monat) und schnell steigende Kosten bei höheren Tarifen und Zusatzkarten. Außerdem ist Qonto keine deutsche Vollbank mit Filialservice.