DKB Geschäftskonto: Wie gut ist es?
Das Direktbankkonto für Freiberufler und Selbstständige – 15 € pro Monat als Pauschalpreis, Visa Geschäftskreditkarte für 30 € pro Jahr und DATEV-Anbindung ohne zusätzliche Kosten. Reguliertes Bankkonto unter BaFin- und EZB-Aufsicht. Unsere DKB Geschäftskonto Erfahrungen zu Kosten, Karten, DATEV und Kontoeröffnung.
*Hinweis: Einige Links auf dieser Seite sind Partnerlinks. Für Sie entstehen dadurch keine Mehrkosten.
Alessia gründete Firmendo 2014 und vergleicht seitdem Geschäftskonten und Bankprodukte für Selbstständige und KMU. Sie berät Gründer bei der Kontowahl.
im Preis enthalten
mit Visa-Karte
+ freiwilliger Sicherungsfonds
Das Wichtigste: DKB Geschäftskonto
- Pauschalpreis: 15 € pro Monat, alle elektronischen Buchungs- und Transaktionskosten sind inklusive.
- Visa Business Karte: 30 € pro Jahr; Bargeldabhebungen in Euro sind seitens DKB kostenlos.
- DATEV: ohne Zusatzkosten; auch die Anbindung an Banking-Software ist vorgesehen.
- Zielgruppenfokus: das Konto ist stark auf bestimmte Berufsgruppen ausgerichtet, weniger auf einzelne Rechtsformen.
- Einlagensicherung: gesetzlich bis 100.000 € plus freiwillige Absicherung über den Sicherungsfonds der Öffentlichen Banken.
- Optional: Tagesgeldkonto für Geschäftskunden ohne Kontoführungsentgelt mit 1,50 % p. a.; beleghafte Überweisungen kosten 2,95 €.
Für wen ist das DKB Geschäftskonto geeignet – und für wen nicht?
Am besten passt das DKB-Business zu Freiberuflern und Selbstständigen, die ein solides, transparentes Direktbankkonto ohne viele Zusatzfunktionen suchen. Die klare Pauschalpreis-Struktur ist besonders interessant für Nutzer mit hohem Transaktionsvolumen: Wer monatlich viele Online-Transaktionen abwickelt, zahlt trotzdem immer 15 €. Damit setzt die DKB einen anderen Schwerpunkt als Konten mit transaktionsabhängigen Gebühren.
- Freiberufler mit hohem Buchungsvolumen – beleglose SEPA-Buchungen sind im Pauschalpreis enthalten
- Heilberufe – DKB richtet sich gezielt an viele freie Berufe
- Rechts- & Steuerberufe – auch für Anwälte, Notare und Steuerberater geeignet
- DATEV-Nutzer – DATEV-Anbindung ohne Zusatzkosten
- Nicht passende Berufsgruppen – DKB prüft, ob die Tätigkeit zum Zielgruppenprofil passt
- Wenige Buchungen pro Monat – für sehr geringe Nutzung oft zu teuer
- Teams & Mitarbeiterkarten – keine moderne Teamverwaltung
- Integrierte Rechnungsstellung – kein eingebautes Invoicing-Tool
DKB Geschäftskonto: Rechtsformen
Beim DKB Business Konto (offiziell „DKB-Business“, oft auch DKB Firmenkonto genannt) kommuniziert die DKB ausdrücklich, dass nicht die Rechtsform des Unternehmens entscheidend ist, sondern die passende berufliche Zielgruppe. Auf der offiziellen Produktseite nennt die DKB unter anderem folgende Berufsgruppen:
- Selbstständige und Freiberufler: Für klassische selbstständige Tätigkeiten und freie Berufe vorgesehen.
- Ärztinnen, Ärzte und Apotheken: Ärztinnen und Ärzte sowie Apothekerinnen und Apotheker gehören zu den genannten Zielgruppen.
- Steuer-, Rechts- und Prüfberufe: Steuerberaterinnen und Steuerberater, Rechtsanwältinnen und Rechtsanwälte, Notarinnen und Notare sowie Wirtschaftsprüferinnen und Wirtschaftsprüfer.
- Nebenerwerbslandwirtschaft und Immobilienverwaltung: Nebenerwerbslandwirtinnen und Nebenerwerbslandwirte sowie Immobilienverwalterinnen und Immobilienverwalter.
| Berufsgruppe | Status | Unterlagen / Hinweis |
|---|---|---|
| Selbstständige, Freiberufler | Möglich |
|
| Heilberufe, Steuerberater, Rechtsanwälte, Notare, Wirtschaftsprüfer | Möglich |
|
| Nebenerwerbslandwirte, Immobilienverwalter | Möglich |
|
DKB Geschäftskonto für Kleinunternehmer, GmbH oder GbR?
Kleinunternehmer im Sinne der Kleinunternehmerregelung sind Selbstständige und gehören damit grundsätzlich zur Zielgruppe, sofern die Tätigkeit ins Berufsprofil passt. GmbH, UG oder GbR nennt die DKB auf der Produktseite des DKB-Business dagegen nicht ausdrücklich. Wer ein DKB Geschäftskonto für eine GmbH eröffnen möchte, sollte die Eignung deshalb vor dem Antrag direkt mit der DKB klären oder Anbieter mit ausdrücklichem Angebot für Kapitalgesellschaften prüfen, etwa in unserem Vergleich Geschäftskonto für Gründer & Startups.
DKB Geschäftskonto: Kosten & Konditionen
Was kostet ein Geschäftskonto bei der DKB? Kostenlos ist das DKB Geschäftskonto nicht: Die Gebühren bestehen im Kern aus dem Pauschalpreis von 15 € pro Monat, dafür sind unbegrenzte Online-Transaktionen enthalten. Die folgende Tabelle zeigt alle wesentlichen Gebühren und Konditionen des DKB-Business. Alle Angaben basieren auf den offiziellen DKB-Preisangaben (dkb.de/geschaeftskunden), geprüft am 11. Oktober 2026.
| Leistung | DKB-Business | Hinweis |
|---|---|---|
| Grundgebühr mtl. | 15 € Pauschalpreis – kein Staffelmodell |
Keine versteckten Kosten für Online-Buchungen |
| Beleglose SEPA-Buchungen | Im Preis enthalten | Onlinebanking inklusive Überweisungen, Echtzeitüberweisungen, Lastschriften und Daueraufträgen |
| Beleghafte Buchungen | 2,95 € / Buchung | Nur in Ausnahmefällen via Post-Vordruck |
| Visa Geschäftskreditkarte | 30 € pro Jahr Monatliche Abrechnung |
Anfängliches Kartenlimit 1.000 €, Apple Pay & Google Pay, monatliche Abrechnung |
| Girocard | 30 € pro Jahr Optional |
Für ab dem 1. Juli 2026 ausgegebene Karten; auch nachträglich ausgegebene Zusatzkarten kosten 30 € pro Jahr |
| Bargeldabhebung in Euro | Kostenlos seitens DKB AG Mit Visa Geschäftskreditkarte am Geldautomaten in Euro |
In EWR-Währungen außer Euro sowie in Nicht-EWR-Währungen 2,20 % vom Umsatz; Girocard-Konditionen je nach Einsatzort |
| Bargeldabhebung Nicht-€ | 2,20 % des Betrags | Fremdwährungsentgelt außerhalb des Euro-Raums |
| Bargeldeinzahlung | Möglich Gebührenpflichtig |
Über Handelspartner möglich; Gebühren je nach Anbieter oder Service |
| DATEV-Schnittstelle | Ohne zusätzliche Kosten | Anbindung an DATEV möglich |
| Multi-Banking / Electronic Banking | Inklusive | Einbindung in Multi- oder Electronic-Banking-Software vorgesehen |
| Tagesgeldkonto für Geschäftskunden | 0 €/Monat Optional |
Aktuell 1,50 % p. a. Guthabenzins; das frühere Business-Guthabenkonto (10 €/Monat) gibt es nur noch für Bestandskunden |
| Auslandszahlungen / SWIFT | Ab 12,50 € je nach Zielland und Währung |
Auslandsüberweisung mit Währungsumrechnung: ab 12,50 € |
| Apple Pay / Google Pay | Ja | Über die Visa Geschäftskreditkarte |
| Rechtsformen | Zielgruppenabhängig | Nicht die Rechtsform, sondern vor allem die Berufsgruppe ist entscheidend |
| Konto eröffnen | DKB-Business → | |
DKB Geschäftskonto: Vor- und Nachteile
- Fester Preis von 15 €/Monat ohne Buchungslimits
- Beleglose Buchungen inklusive im Monatspreis
- Visa Geschäftskreditkarte verfügbar (30 €/Jahr)
- DATEV ohne Zusatzkosten
- Bargeldabhebung in Euro kostenlos mit Visa seitens DKB AG
- Kein kostenloses Konto – Einstieg ab 15 €/Monat
- Zielgruppe eingeschränkt im Vergleich zu Universalbanken
- Nur ein Login pro Konto – keine Teamverwaltung
- Keine integrierte Rechnungsstellung oder MwSt.-Vorschau
- Fremdwährungen kosten extra – 2,20 % Umrechnungsentgelt
Funktionen & Features im Detail
Das DKB-Business konzentriert sich auf das Wesentliche: zuverlässigen, gebührentransparenten Zahlungsverkehr für Freiberufler. Im Vergleich zu Fintech-Konten fehlen manche modernen Extras. Dafür gibt es Vollbank-Verlässlichkeit ohne versteckte Kosten. Im Bereich DKB Geschäftskunden & Kommunen bietet die Bank neben dem DKB-Business außerdem Branchen-Geschäftskonten an, etwa für Wohnungswirtschaft, erneuerbare Energien, Sozialwirtschaft, Landwirtschaft, Kommunen, Versorger und Tourismus, sowie Konten für Treuhand, Immobilien- und Insolvenzverwaltung.
Beleglose SEPA-Buchungen inklusive
Das Kernfeature des DKB-Business ist klar: Alle elektronischen Buchungs- und Transaktionskosten sind im Monatspreis von 15 € ohne zusätzliche Stückpreise enthalten. Wer 10 Buchungen pro Monat macht oder 300, zahlt immer gleich. Das ist besonders attraktiv für Praxen, Kanzleien oder Selbstständige mit intensivem Abrechnungsverkehr.
Multi-Banking & Electronic Banking
Das DKB-Business lässt sich in Multi- oder Electronic-Banking-Software einbinden, etwa in StarMoney. Damit können geschäftliche und private Konten in einer Banking-Umgebung verwaltet werden. Weitergehende Software-Integrationen sollten im Einzelfall geprüft werden.
Treuhänderpaket für Anwälte & Notare
Ein echtes Alleinstellungsmerkmal ist die digitale Treuhandplattform der DKB für Rechtsanwälte, Notare und Insolvenzverwalter. Die Verwaltung von Mandantengeldern auf Anderkonten lässt sich damit vollständig digital abwickeln. Kaum ein anderer Anbieter bietet das in dieser Form.
DKB Business Tagesgeld (Tagesgeldkonto für Geschäftskunden, optional)
Zum DKB-Business lässt sich ein Tagesgeldkonto für Geschäftskunden hinzubuchen. Es ist ein Konto auf Guthabenbasis mit täglicher Verfügbarkeit, ohne Mindestanlagebetrag und mit kostenloser Kontoführung; wer ein DKB Business Tagesgeld sucht, ist hier also richtig. Aktuell liegt die Verzinsung bei 1,50 % p. a. Das frühere Business-Guthabenkonto für 10 € pro Monat wird nicht mehr neu angeboten und gilt nur noch für bestehende Konten. Das Tagesgeld kann für Selbstständige interessant sein, die Steuerrücklagen separat parken wollen.
DKB Geschäftskonto: Karten
Zum DKB-Business ist eine Visa Geschäftskreditkarte für 30 € pro Jahr erhältlich; die Abrechnung erfolgt monatlich. Für Nutzer, die bewusst eine klassische Kreditkartenlösung im Geschäftskonto möchten, ist das ein relevanter Unterschied zu vielen Konten mit reiner Debitkarte.
| Karte | Typ | Kosten | Besonderheiten |
|---|---|---|---|
| Visa Geschäftskreditkarte | Visa Geschäftskreditkarte | 30 € pro Jahr | Weltweit, Apple Pay & Google Pay, monatliche Abrechnung, Limit ab 1.000 € |
| Girocard (Debit) | Girocard | 30 € pro Jahr Optional |
Sofortige Kontoabbuchung; Bargeldabhebungen mit der Visa Geschäftskreditkarte an Geldautomaten in Euro kostenlos seitens DKB AG |
| Weitere Karten | Visa / Girocard | 30 € pro Jahr je Karte |
Nachträglich ausgegebene Zusatzkarten, z. B. für weitere Verfügungsberechtigte |
DKB Geschäftskonto: Bargeld & Abhebungen
Für Selbstständige mit gelegentlichem Bargeldbedarf bleibt die DKB vor allem bei Abhebungen stark. Bargeldeinzahlungen sind möglich, laufen aber nicht über Filialen, sondern über Handelspartner.
| Leistung | DKB Business | Details | Einordnung |
|---|---|---|---|
| Bargeldeinzahlung | Möglich | über Handelspartner | nicht über klassische Filiale |
| Bargeldabhebung in Euro | Kostenlos seitens DKB AG | mit Visa Geschäftskreditkarte | starker Vorteil im Alltag |
| Abhebungen in Fremdwährung | 2,20 % Umrechnungsentgelt | EWR-Währungen außer Euro und Nicht-EWR | für Ausland relevant |
| Cash Group | nein | kein klassischer Cash-Group-Zugang | anders als Filialbanken |
Buchhaltung, DATEV & Softwareintegrationen
Bei der DATEV-Integration ist die DKB klar positioniert. Das DKB-Business kann an DATEV angebunden werden, ohne zusätzliche Kosten. Unterschiede zu anderen Anbietern sollten jeweils anhand der aktuellen Tarife verglichen werden.
- DATEV: Ohne zusätzliche Kosten anbindbar.
- Multi-Banking / StarMoney: Private und geschäftliche Konten zentral verwalten.
- Electronic Banking: Einbindung in geeignete Banking-Software und angebundene Workflows.
- SEPA-Lastschrifteinzug: Je nach Nutzungsszenario und Freischaltung direkt mit der DKB abstimmen.
- Integrierte Rechnungsstellung: Kein eingebautes Invoicing-Tool, externe Software nötig.
- MwSt.-Vorschau: Dieses Feature bleibt Holvi Pro und ähnlichen Fintechs vorbehalten.
Welche Bank steckt hinter der DKB? Einlagenschutz & Regulierung
Hinter der DKB steht die Deutsche Kreditbank AG mit Sitz in Berlin, eine hundertprozentige Tochter der Bayerischen Landesbank (BayernLB). Die DKB betreut rund 5,5 Millionen Kund*innen und zählt zu den 20 größten Banken Deutschlands. Die DKB ist eine deutsche Vollbank und als Kreditinstitut durch BaFin und Europäische Zentralbank (EZB) beaufsichtigt. Kundenguthaben sind bis 100.000 € gesetzlich geschützt; zusätzlich besteht eine freiwillige Absicherung über den Einlagensicherungsfonds des Bundesverbandes Öffentlicher Banken Deutschlands.
| Status | Kreditinstitut / Vollbank |
| Aufsicht | BaFin und Europäische Zentralbank (EZB) |
| Gesetzliche Einlagensicherung | Bis 100.000 € über die EdB |
| Zusätzlicher Schutz | Einlagensicherungsfonds des Bundesverbandes Öffentlicher Banken Deutschlands |
DKB Geschäftskonto eröffnen: So läuft der Antrag
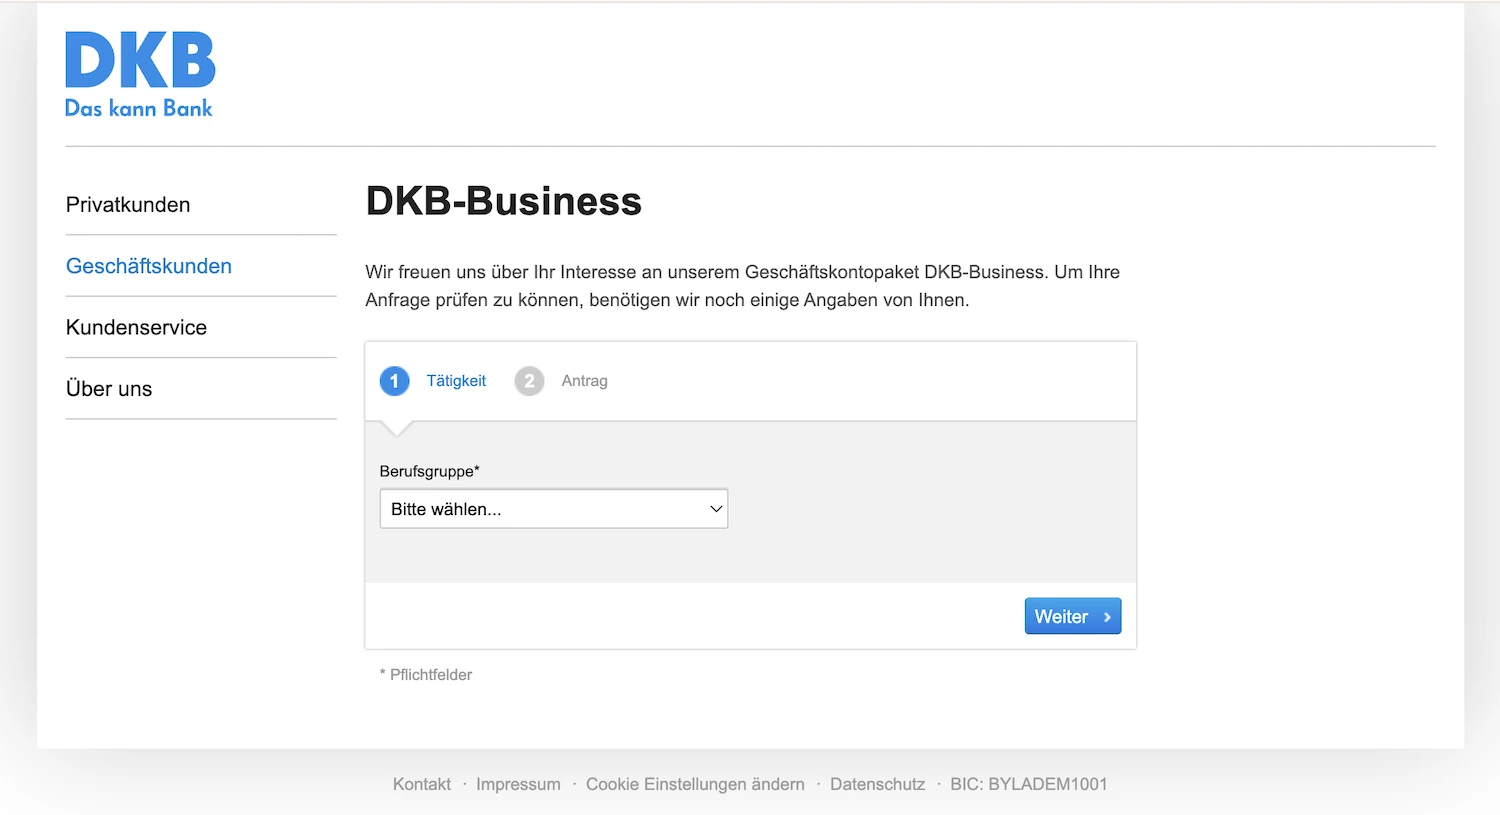
Die Kontoeröffnung läuft digital: Online-Antrag ausfüllen, PDF herunterladen, unterschreiben und hochladen, anschließend per Video-Ident legitimieren. Danach kommen die Unterlagen zum Geschäftskonto und die Visa Geschäftskreditkarte per Post.
- Online-Antrag ausfüllen: Den DKB Business Antrag auf business.dkb.de ausfüllen, anschließend das PDF herunterladen, unterschreiben und hochladen.
- Per Video legitimieren: Identitätsprüfung online per Video-Ident, zum Beispiel per Smartphone. Halten Sie dafür Ihren Personalausweis bereit.
- Zugangsdaten und Karte erhalten: Nach der Antragsprüfung erhalten Sie Ihre Unterlagen zum Geschäftskonto und die Visa Geschäftskreditkarte per Post.
DKB Geschäftskonto Erfahrungen: Unser Fazit 2026
Kurzfazit: stark bei Kostentransparenz, DATEV ohne Zusatzkosten und Vollbank-Sicherheit, schwächer bei Zielgruppenbreite, Teamfunktionen und moderner All-in-One-Buchhaltung.
Besonders lohnt sich das DKB Geschäftskonto 2026 für klassische Freiberufler mit höherem Online-Transaktionsvolumen, DATEV-Nutzung und regelmäßigem Bargeldabheben in Euro. Weniger passend ist das Konto für Nutzer außerhalb des unterstützten Berufsprofils oder für Unternehmen, die integrierte Rechnungsstellung, Teamzugriffe und digital-first Zusatzfunktionen erwarten.
DKB Alternativen: Diese Konten könnten besser passen
Alle drei Anbieter haben wir ebenfalls getestet – hier die wichtigsten Unterschiede auf einen Blick. Wer sein DKB Geschäftskonto kündigen und zu einer Alternative wechseln möchte, findet die nötigen Schritte in unserem Ratgeber Geschäftskonto kündigen.

Spannend für preisbewusste Unternehmen mit klassischer Bankanbindung im Hintergrund.
✓ DATEV und Bargeld näher an der Filialbank
× nicht so schlank wie DKB im Pauschalmodell

Naheliegend für Freelancer und kleine Teams mit Fokus auf Karten, Rechnungen und All-in-One-Workflows.
✓ starke Verbindung aus Banking und Rechnungen
× Bargeld weniger geeignet
Sinnvoll für digital arbeitende Selbstständige und Teams mit Fokus auf Freigaben, Rollen und Kartenlogik.
✓ strukturierte Buchhaltungs-Workflows
× weniger passend für klassisches Filialbank-Bedürfnis
Alle Konten im großen Vergleich: Geschäftskonto-Vergleich 2026 →
Stand: 11. Oktober 2026